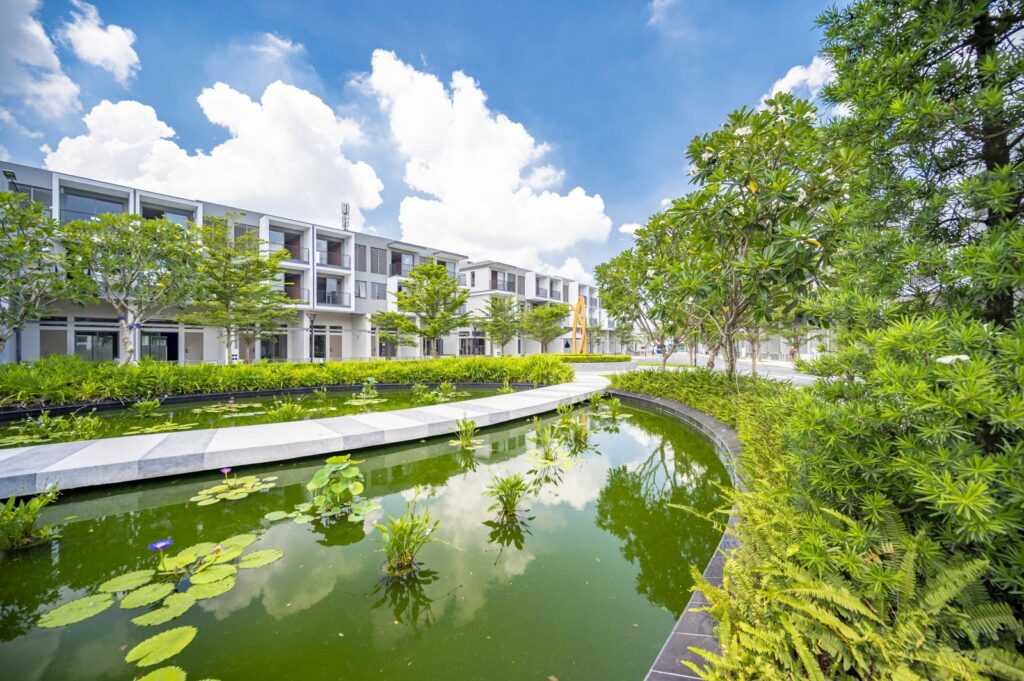
Cuối năm 2024 – đầu 2025, thị trường bất động sản Việt Nam ghi nhận sự thay đổi ấn tượng về tổng thể nguồn cung nhà ở. Các báo cáo từ Hội Môi giới Bất động sản Việt Nam (VARS) cho biết, cả năm 2024 thị trường chào đón gần 81.000 sản phẩm mới, tăng hơn 40% so với năm 2023. Trong đó, 65.376 sản phẩm là căn hộ mới tung ra thị trường, gấp gần 3 lần năm trước, dù vẫn thấp hơn năm 2018—thời kỳ chưa chịu ảnh hưởng của đại dịch
àng đặc biệt hơn khi chỉ riêng quý 4/2024, nguồn cung tăng đột biến: khoảng 28.000 sản phẩm mới được giới thiệu, gấp đôi so với quý liền trước, cao gấp 4 lần cùng kỳ năm 2023. Điều này khiến thị trường căn hộ sơ cấp nóng lên mạnh mẽ, đẩy giá bán lên cao, dần định hình mặt bằng giá mới.
Căn hộ chung cư: phân khúc “đàn áp” người mua thực
Trong bối cảnh đó, chỉ số giá căn hộ chung cư được VARS và CBRE theo dõi kỹ càng cho thấy: tại Hà Nội, mức giá căn hộ đã leo thang đến 72,4% so với quý 2 năm 2019; Đà Nẵng tăng gần 50%, còn TPHCM dù chậm hơn vẫn tăng khoảng 34,3%. Tăng giá liên tục tại phân khúc này đang tạo “đòn bẩy” kéo theo mặt bằng giá nhà ở thứ cấp đứng ở mức cao, vượt xa khả năng tài chính của tầng lớp trung lưu và người mua có thu nhập thấp.
Một thực tế dễ nhận thấy: nhu cầu đầu tư luôn cao, góp phần tạo sức ép khiến căn hộ chung cư, đặc biệt ở đô thị lớn, dù tăng giá vẫn được hấp thụ rất tốt. Tính đến cuối năm, hơn 47.000 giao dịch thành công, tỷ lệ hấp thụ đạt khoảng 72%, trong đó 50% đến từ các nhà đầu tư
Nhà liền thổ – đất nền: thăng trầm đầy cơ hội
Không chỉ căn hộ chung cư, phân khúc nhà thấp tầng và đất nền cũng có bước phục hồi đáng kể. Trong đó, các dự án thấp tầng ở đại đô thị tiếp tục thu hút khách hàng, hấp dẫn đầu tư dù giá cao vẫn hấp thu tích cực, đặc biệt tại những khu vực pháp lý rõ ràng. Các sản phẩm dưới 4 tỷ đồng, đáp ứng nhu cầu thực, được chào đón mạnh trên thị trường thứ cấp
Làn sóng đầu tư dồn vào đất nền đã khiến nhiều lô giá thấp, dưới 30 triệu đồng/m² tại các thành phố có hạ tầng phát triển hoặc kế hoạch phát triển được săn đón. Một số lô tăng giá khoảng 15% so với cuối năm trước .
Ở Bình Dương – thị trường vệ tinh hấp dẫn nhờ hạ tầng và công nghiệp – nguồn cung nhà phố và biệt thự dù hạn chế nhưng vẫn đang tăng nhẹ với các dự án tích hợp, hình thành khu dân cư chất lượng cao. Các chuyên gia của Colliers Việt Nam nhấn mạnh nhu cầu nhà ở thực sẽ tiếp tục tăng, thúc đẩy nguồn cung đa dạng hơn
Nỗi lo “méo mó cơ cấu” nhà ở TP.HCM
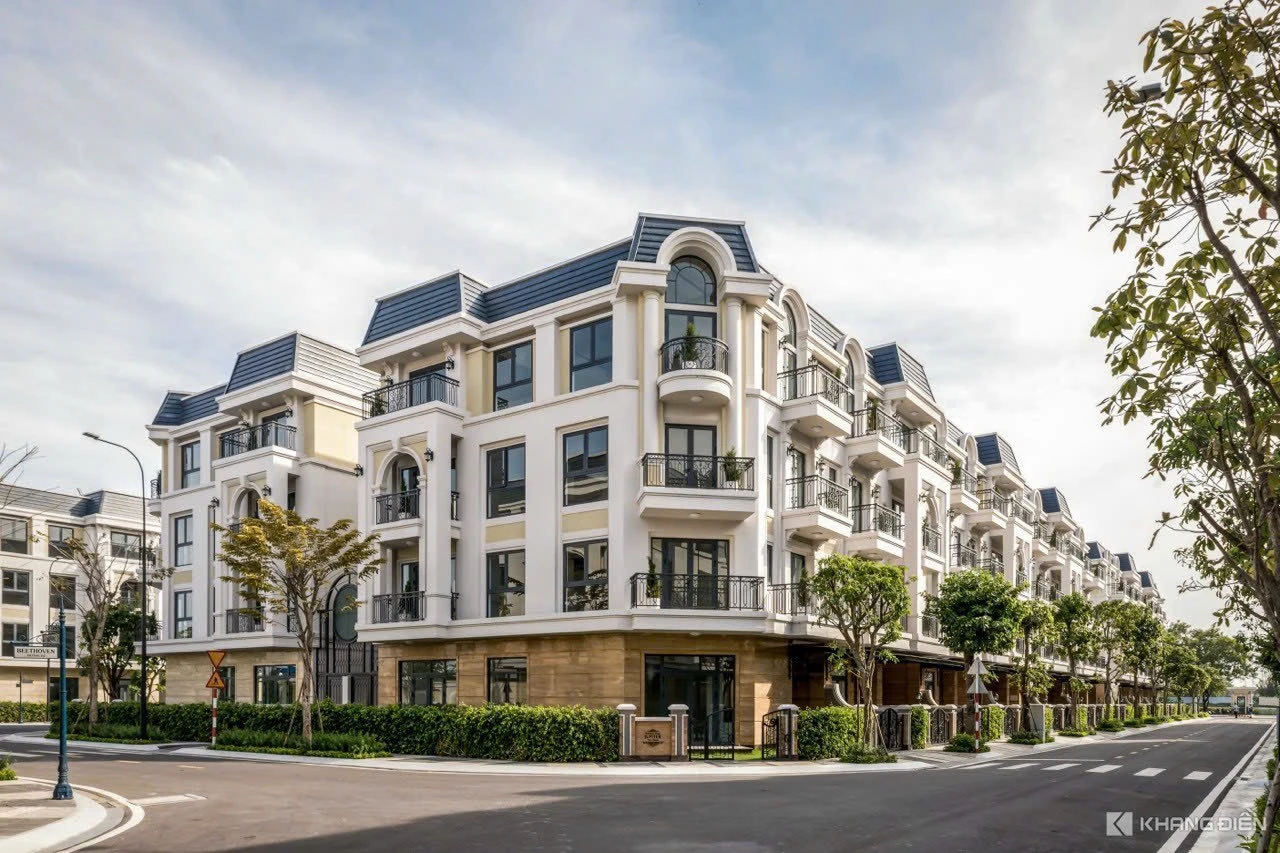
Trong khi nguồn cung toàn thị trường bật lên thì tại TP.HCM, câu chuyện lại đi theo chiều hướng khác. Báo cáo từ Sở Xây dựng TPHCM cho thấy, 11 tháng đầu năm 2024, chỉ duy nhất 31 dự án nhà thương mại với khoảng 31.167 căn triển khai xây dựng – bằng gần 1/3 số lượng đường truyền hàng năm trước đó. Đáng nói, chỉ 4 dự án đủ điều kiện huy động vốn (1.611 căn), toàn bộ đều là nhà ở cao cấp, giảm 75% về số lượng dự án so với cùng kỳ
Tỷ lệ nhà bình dân và trung cấp giảm xuống gần như bằng không, tạo ra một bức tranh “kim tự tháp lộn ngược” cho nguồn cung nhà ở tại TP.HCM. Nguồn cung cao cấp chiếm 100% thị trường, trong khi nhà giá vừa túi tiền gần như đã biến mất . Giá căn hộ trung bình đẩy lên mức khoảng 9,39 tỷ đồng/căn – xa vời với phần lớn người mua nhà lần đầu
Hệ quả là người có thu nhập trung bình và dưới trung bình ngày càng khó khăn hơn trong việc tiếp cận nhà ở. Theo ông Châu – đại diện HOREA, mức độ mất cân đối nghiêm trọng này làm thị trường không bền vững và tiềm ẩn nhiều rủi ro
Thị trường vùng ven – kỳ vọng bùng nổ
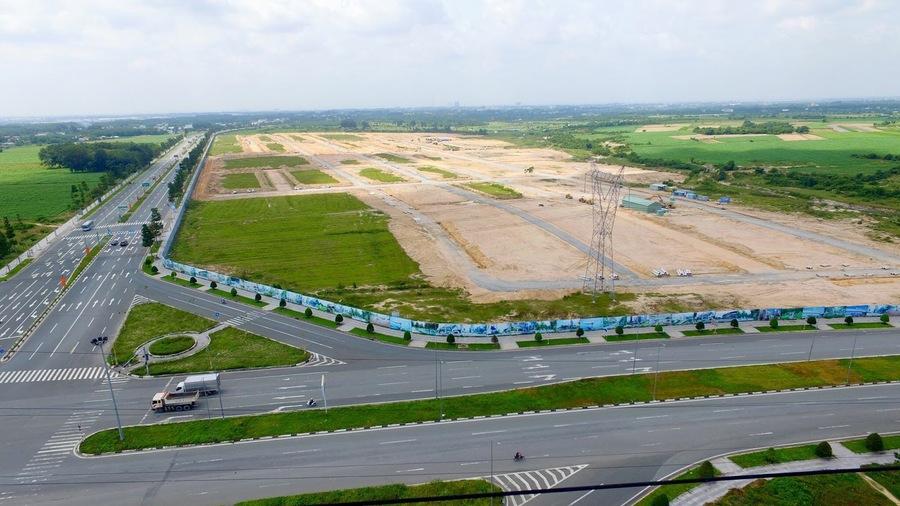
Trái ngược với khu vực trung tâm, thị trường vùng ven như Long An, Đồng Nai, Bình Dương, Bà Rịa – Vũng Tàu lại chứng kiến mức tăng trưởng rõ rệt. Các dự án lớn như Waterpoint (Nam Long, Bến Lức, Long An), Aqua City, The Icon, Swanbay… bắt đầu mở bán và tạo nên làn sóng người mua thực và đầu tư xen kẽ Một phần nhờ sự phát triển của hạ tầng liên kết vùng—đường cao tốc, metro, logistics… tạo đà hút dân cư về vùng ven.
Các dự án tích hợp hệ sinh thái, chất lượng sống cao, hoặc có giá bán sơ bộ hấp dẫn so với TP.HCM đang được săn đón. JLL dự báo, nhà liền thổ tại khu vực này sẽ tiếp tục tăng mạnh nhờ quỹ đất còn dồi dào và nhu cầu thực tăng
Góc nhìn chuyên gia và chính sách cần thiết
Theo Hội Môi giới VARS, năm 2024 đánh dấu “năm bản lề” cho thị trường bất động sản – mở ra cột mốc quan trọng cho kỷ nguyên mới phát triển . Tuy nhiên, trong khi nguồn cung chung khởi sắc, phân bổ vẫn chưa đồng đều giữa các phân khúc.
Bà Miền (ở một bài báo khác về nhà ở xã hội) lưu ý rằng, việc thiếu các sản phẩm bình dân và xã hội cùng với thủ tục pháp lý phức tạp đang khiến phần lớn người dân khó tiếp cận nhà ở. Phân khúc cao cấp chiếm ưu thế nhưng không hỗ trợ trực tiếp người có thu nhập thấp. Bà đề xuất cần có các chính sách hỗ trợ từ chính phủ như vốn vay ưu đãi, miễn thuế, hỗ trợ vốn để khuyến khích doanh nghiệp phát triển nhà ở xã hội và bình dân
Đồng thời, việc đẩy mạnh tháo gỡ vướng mắc pháp lý, đẩy nhanh tiến độ dự án, giải quyết thủ tục đất đai được chứng nhận cũng là yếu tố thiết yếu để cân bằng nguồn cung và tạo điều kiện cho người có nhu cầu thực mua nhà.
Kết luận
Năm 2024–2025, nguồn cung nhà ở Việt Nam trải qua vòng phát triển mạnh mẽ, đánh dấu bằng lượng hàng hóa mới tăng đột biến, đặc biệt ở phân khúc căn hộ chung cư. Tuy nhiên, câu chuyện không hẳn toàn màu sáng. Sự phân bổ lệch giữa cao cấp và bình dân tại đô thị lớn như TP.HCM làm lộ rõ điểm yếu của thị trường. Trong khi đó, thị trường vùng ven lại trở thành vùng đất tiềm năng với cơ hội tăng giá và đáp ứng nhu cầu nhà ở thực của người dân.
Nếu chính sách được điều chỉnh kịp thời, đặc biệt là hỗ trợ vốn, đẩy mạnh nhà ở xã hội và tháo gỡ vướng thủ tục pháp lý, thị trường bất động sản sẽ dần chuyển mình bền vững hơn, đa dạng hơn và thực sự phục vụ người dân ở mọi phân khúc.

